中堅企業如何吸引外資?成長、治理與溝通的三道關卡

《董事會評論》/ 編輯群

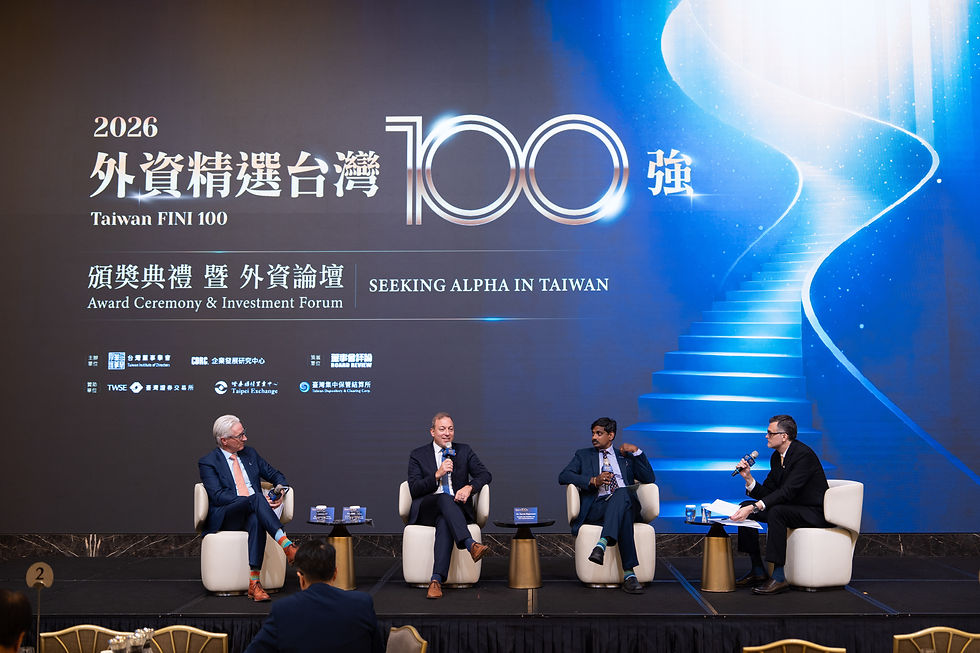
當國際資金高度關注台積電與大型科技股,中堅企業如何進入外資的投資名單?
今年度「外資精選台灣100強外資論壇」上,機構投資人透露了另一端的需求:主動型基金正在尋找大型股之外的超額報酬來源,部分客戶也希望增加科技產業以外的投資。他們如何篩選企業,又有哪些因素會影響投資判斷?
在第二場高峰對話「中堅企業的超額報酬之路」中,彭博產業研究(Bloomberg Intelligence)、銘基亞洲(Matthews Asia)與富達國際(Fidelity International)各自分享,如何透過營收成長與資本報酬率篩選企業、從治理與資金運用判斷管理層,以及透過投資人關係(IR)縮小資訊落差。這些觀察,具體呈現了外資從「注意到一家公司」到「深入評估是否投資」的考量。
成長能否持續,要回到團隊、營運與產品
銘基亞洲投資組合經理 Tiffany Hsiao 指出,若企業能聚焦特定技術,成為促成技術應用的關鍵角色,便可能對她這類主動型投資人具有吸引力。
她分享,團隊會先透過回測,以營收成長及投入資本報酬率(ROIC)篩選值得研究的公司。前者觀察業務擴張,後者則檢視企業投入資本後創造報酬的能力。但通過數字篩選,仍只是深入研究的開始。
接下來要驗證的是三個P: People、Process、Product。
People 看的是領導者、團隊及股東結構,包括是否具備遠見與執行力,以及如何對待海外與小股東。Process 關注營運能否隨規模擴大,產品與流程是否容易遇到限制。Product 則回到最基本的問題:這項產品或服務,究竟解決了什麼問題?
在 Tiffany 看來,創新必須有明確目的。企業若能持續替客戶解決重要問題,成長才較有機會延續。她看重台灣的工程人才、持續服務客戶的投入,以及完整科技產業鏈帶來的資訊交流,並將這些條件視為台灣企業創新與擴張的重要基礎。
因此,在她的研究方法裡,營收成長與資本報酬率必須進一步對照企業實際運作,確認數字背後是否有能支撐擴張的條件。
公司治理好不好,看掌權者如何做決策
企業有家族或創辦人掌權,會讓外資卻步嗎?富達國際永續投資副總 Tina Chang 認為,這種股權結構本身沒有絕對好壞;有遠見的領導者,甚至可能成為競爭優勢。
真正需要判斷的是,控股股東過去如何對待其他股東,做決策時,是否將全體股東利益納入考量。
她指出,富達的產業分析師在研究個股時,也會進行內部 ESG 評估。其中,公司治理適用於不同產業與規模的企業。評估重點包括掌權者與投資人的利益是否一致,以及監督機制是否有效。
年報列出多少委員會、開過多少次會,仍不足以回答這些問題。投資人需要看到,企業能否做出好的決策、持續執行,並在發生問題時透過制度處理。
資金用途就是具體的觀察入口。公司選擇投入研發、擴產,有沒有一套原則?如果缺乏合適的投資機會,是否合理回饋股東?
Tina 轉述富達中小企業分析師的看法:「除了商業模式與資本報酬率,管理層的誠信及用錢原則,也是重要的研究因素。」
這些決策有助於投資人判斷,企業創造的成果能否兼顧其他股東,以及管理層的承諾是否可信。
吸引外資的關鍵,是縮小資訊落差
即使具備成長與治理條件,企業仍需要處理資訊落差。
彭博產業研究資深亞洲股票策略分析師 Marvin Chen 指出,海外投資人在台灣的研究資源有限,企業應盡量避免讓語言或資訊取得時間,成為他們理解公司的障礙。
英文財務資訊僅是最基本吸引外資的工具,Marvin 建議企業建立投資人關係團隊,增加與金融機構的交流,並爭取分析師研究覆蓋,讓產品特點與公司價值有機會被更多投資人理解。
交流內容同樣重要。Tina則指出,對尚未被市場充分認識的中小企業,面對面交流有助於分析師了解管理層是否誠信。
因此,企業溝通需要說明的不只有業績,還包括錢怎麼用、誰做決策、依據是什麼,以及結果未如預期時如何調整、董事會如何監督。當投資人能理解這套邏輯,才更有依據評估企業接下來的行動。
從三位與談人的研究與評估方式來看,成長、治理與溝通彼此相關。成長數字提供研究線索,資金運用與股東待遇反映決策品質,持續交流則讓投資人有機會對照承諾與成果。
對正在尋找大型股之外投資機會的機構而言,企業如何成長,以及成長過程中的利益如何分配,都是決定是否進一步投資的重要考量。
▪️加入《董事學院》LINE官方帳號,獲得更多董事會治理、成長策略、外資觀點、家族辦公室相關活動資訊與精選文章
▪️轉載請附上文章連結